|
RESUMEN
|
|
Las
brechas entre la planificación operativa y los resultados de gestión en los
gobiernos municipales constituyeron una problemática asociada con la
desarticulación presupuestaria, las limitaciones administrativas y el
insuficiente seguimiento de metas institucionales. El objetivo del estudio
fue analizar las brechas entre la planificación operativa y los resultados de
gestión en los gobiernos municipales, identificando los factores
institucionales, presupuestarios y administrativos que condicionaron su
desempeño. La metodología adoptó un enfoque cualitativo,
descriptivo-comparativo y documental, mediante la revisión de 15 artículos
científicos y 3 informes institucionales, utilizando PRISMA 2020. Los
resultados evidenciaron que, en Ecuador, 111 de los 221 municipios disponían
de sistemas diferenciados de recolección de aguas residuales en 2024. Así mismo,
los desembolsos municipales destinados a saneamiento ambiental y vialidad
alcanzaron 174,8 millones de dólares. Se identificaron proyectos sin
justificación presupuestaria suficiente y una correlación positiva de 0,742
entre planificación y valor público en un estudio de 30 administraciones
municipales. Se concluyó que las brechas estuvieron vinculadas con
deficiencias de articulación financiera, capacidades institucionales y
evaluación de resultados, por lo que resultó necesario fortalecer la
planificación, el seguimiento y la gestión orientada al valor público.
Palabras clave: Evaluación del desempeño, gestión municipal, operatividad,
presupuesto, valor público.
|
|
ABSTRACT
|
|
The gaps between operational planning and management outcomes in
municipal governments represent a challenge linked to budgetary fragmentation,
administrative limitations, and inadequate monitoring of institutional goals.
This study aimed to analyze these gaps, identifying the institutional,
budgetary, and administrative factors that influenced performance. The
methodology employed a qualitative, descriptive-comparative, and documentary
approach, involving a review of 15 scientific articles and 3 institutional
reports, following the PRISMA 2020 guidelines. The findings indicate that, in
Ecuador, 111 out of 221 municipalities had separate wastewater collection
systems in 2024. Furthermore, municipal expenditures allocated to
environmental sanitation and road infrastructure reached 174.8 million
dollars. The study—which examined 30 municipal administrations—identified
projects lacking sufficient budgetary justification and found a positive
correlation of 0.742 between planning and public value. It was concluded that
these gaps stem from deficiencies in financial coordination, institutional
capacity, and the evaluation of outcomes; therefore, it is essential to
strengthen planning, monitoring, and management focused on public value.
Keywords: Performance evaluation, municipal management, operationality,
budget, public value.
|
INTRODUCCIÓN
De acuerdo con la Organización para la Cooperación y el
Desarrollo Económicos (2024), los gobiernos subnacionales de sus 38 países
miembros concentraron el 57,7% de la inversión pública durante 2022,
equivalente a 1,45 billones de dólares, lo que evidencia su importancia en la
provisión de infraestructura y servicios públicos. Sin embargo, la
disponibilidad de recursos y la formulación de planes operativos no garantizan
resultados institucionales satisfactorios cuando existen deficiencias en la
asignación presupuestaria, el seguimiento y la evaluación de metas. Por su
parte, Johnsen et al. (2024), mediante el análisis de 135 organizaciones
públicas de Noruega, determinaron que el diseño de los sistemas de medición del
desempeño constituye un vínculo fundamental entre la planificación estratégica
y la utilización de información para mejorar la gestión.
En el contexto latinoamericano, Espinoza (2023) analizó los
factores asociados a la ejecución presupuestaria de las municipalidades
peruanas durante 2022, identificando que la capacitación del personal, la
transparencia, los sistemas informáticos y la disponibilidad de ingresos
propios favorecen una gestión financiera más eficiente. De manera
complementaria, Rosales (2025), mediante una revisión sistemática de 21
investigaciones, identificó que las limitaciones técnicas, las estructuras
organizacionales desfavorables y la insuficiente articulación entre planificación
y presupuesto dificultan el cumplimiento de los objetivos municipales,
generando diferencias entre las acciones programadas y los resultados
efectivamente alcanzados.
En Ecuador, el Instituto Nacional de Estadística y Censos (2025)
registró información de los 221 gobiernos municipales, evidenciando que durante
2024 solamente el 50,2% disponía de sistemas diferenciados de recolección de
aguas servidas y aguas lluvias, indicador que refleja desafíos en la prestación
de servicios públicos. Asimismo, el Banco de Desarrollo del Ecuador (2025)
informó que durante 2024 gestionó desembolsos para 170 gobiernos municipales,
destinados, entre otros sectores, a saneamiento ambiental por 92,5 millones de
dólares y vialidad por 82,3 millones. Estas cifras destacan la importancia de
vincular la programación operativa, la inversión y los indicadores de
resultados para determinar el cumplimiento de las prioridades territoriales.
En el ámbito municipal ecuatoriano, Santín et al. (2026)
identificaron que el cumplimiento presupuestario de los gastos de inversión del
Municipio de Machala alcanzó el 33,69% en 2023, el 34,05% en 2024 y el 35,18%
en 2025, evidenciando diferencias persistentes entre los recursos programados y
ejecutados. En concordancia, Redín y Bacilio (2026) encontraron una correlación
positiva de 0,78 entre la calidad de la planificación estratégica y la
ejecución presupuestaria de un gobierno autónomo descentralizado. Estos
antecedentes justifican examinar las diferencias existentes entre la
programación anual, la ejecución financiera y el cumplimiento de objetivos
institucionales. En este sentido, el objetivo del estudio es analizar las
brechas entre la planificación operativa y los resultados de gestión en los
gobiernos municipales, identificando los factores institucionales,
presupuestarios y administrativos que condicionan el cumplimiento de metas y la
eficiencia de la gestión pública local.
REVISIÓN DE LA LITERATURA
Planificación operativa en los gobiernos municipales
Guyadeen et al. (2023) establecieron que la planificación
municipal constituye un proceso de definición de objetivos, priorización de
necesidades y asignación de recursos, cuyo éxito depende de la calidad de los
instrumentos utilizados para orientar las decisiones institucionales. Mediante
la evaluación de 66 planes estratégicos municipales de Canadá, identificaron
deficiencias en los mecanismos de implementación, seguimiento y evaluación. En
concordancia, Karğın y Esen (2023) analizaron las prácticas de planificación
estratégica de tres municipalidades de Turquía, evidenciando la importancia de
vincular la formulación de estrategias con la eficiencia organizacional y la
contribución de los gobiernos locales al bienestar comunitario.
Desde otra perspectiva, Lee (2024) determinó que la
ejecución de las estrategias municipales depende de las capacidades
institucionales, los recursos disponibles y la adaptación de las acciones a las
características organizacionales. Así mismo, George et al. (2025), mediante un
estudio realizado en 327 municipios del norte de Europa, identificaron que la
planificación formal y participativa se relaciona con la utilidad percibida de
los planes y el compromiso de los funcionarios con su cumplimiento. Estos
aportes permiten comprender que la planificación operativa requiere tanto
instrumentos técnicos como participación y responsabilidad administrativa.
En relación con los instrumentos operativos, Schoeman y
Chakwizira (2023) señalaron que los gobiernos locales necesitan integrar
indicadores de desempeño, prioridades territoriales y mecanismos de evaluación
para reducir las diferencias entre la planificación institucional y la
prestación de servicios públicos. Por otra parte, Rivas Medina (2026), a partir
de una revisión sistemática de 35 investigaciones, identificó que la eficiencia
presupuestaria municipal se encuentra vinculada con la calidad institucional,
la transparencia, la capacidad administrativa y los mecanismos de control,
elementos fundamentales para transformar los planes en acciones ejecutables.
En el contexto ecuatoriano, Ortega Huilcapi y Mendoza
Intriago (2026) determinaron, mediante la revisión de 34 estudios, que la
articulación entre programación presupuestaria y planificación territorial
constituye un factor relevante para cumplir los objetivos de los Planes de
Desarrollo y Ordenamiento Territorial. De manera complementaria, Saltos y Morejón
(2026), al analizar el Gobierno Autónomo Descentralizado Parroquial Puerto
Cayo, identificaron proyectos incluidos en el Plan Operativo Anual que carecían
de suficiente respaldo presupuestario, situación que evidencia cómo la
desarticulación entre planificación y financiamiento puede limitar la ejecución
de intervenciones institucionales.
Resultados de gestión en los gobiernos municipales
En cuanto al cumplimiento de objetivos institucionales,
Bello y Avellaneda (2023), mediante un estudio de 137 municipios colombianos,
identificaron que la experiencia administrativa de los alcaldes, el respaldo
político y las capacidades de los responsables de planificación se relacionan
con el logro de las metas estratégicas. Por su parte, Agudelo et al. (2025)
señalaron que los sistemas de medición del desempeño de los gobiernos locales
latinoamericanos presentan limitaciones cuando se utilizan únicamente para
comparar indicadores, sin generar información que permita corregir deficiencias
y mejorar los resultados de gestión.
En este sentido, Pudjono et al. (2025), mediante una
revisión sistemática de 122 estudios, determinaron que la gestión del desempeño
municipal debe incorporar indicadores financieros, eficiencia operativa,
participación ciudadana y calidad de los servicios públicos. De manera
complementaria, Rivenbark y Vignieri (2025), mediante el análisis de tres
municipalidades estadounidenses, identificaron avances en la medición de
resultados, aunque persistieron debilidades en la comparación del desempeño y
la utilización sistemática de indicadores para orientar las decisiones
institucionales.
Desde el enfoque presupuestario, Haraldsson (2025) examinó
289 municipalidades suecas y encontró que el 26% había incorporado objetivos
financieros y el 13% objetivos no financieros a nivel de grupo municipal en sus
presupuestos, evidenciando limitaciones en la integración de indicadores para
evaluar integralmente la gestión. Así mismo, Salguero y Pico (2025), al
estudiar la ejecución presupuestaria del Gobierno Autónomo Descentralizado
Provincial de Manabí, identificaron que la ejecución de bienes y servicios para
inversión disminuyó del 76% al 69% entre 2021 y 2022, reflejando dificultades
relacionadas con la planificación, supervisión y utilización de recursos
públicos.
Para Marcillo y Mosquera (2026) analizaron 30
administraciones municipales durante el período 2022–2025, identificando una
correlación positiva de 0,742 entre la gestión de la planificación y la
generación de valor público. Los resultados demostraron que una planificación
mejor estructurada se relaciona con mayores niveles de desempeño institucional,
aunque la ejecución presupuestaria por sí sola no garantiza mejores resultados
para la ciudadanía.
MATERIALES Y MÉTODOS
De acuerdo con Guyadeen et al. (2023), se desarrolló una
investigación de enfoque cualitativo, diseño no experimental y alcance
descriptivo-comparativo, sustentada en la revisión documental de estudios
científicos e informes institucionales relacionados con la planificación
operativa y los resultados de gestión de los gobiernos municipales. El análisis
comprendió publicaciones correspondientes al período 2022–2026, con el
propósito de identificar las principales diferencias entre la programación de
actividades, la ejecución presupuestaria y el cumplimiento de objetivos
institucionales.
Así mismo, siguiendo el enfoque de revisión documental de
Rosales (2025), se emplearon los métodos descriptivo, analítico-sintético y
comparativo. El método descriptivo permitió caracterizar los procesos de
planificación operativa y evaluación de resultados; el analítico-sintético
facilitó la identificación de factores administrativos, financieros e
institucionales asociados a las brechas de gestión; mientras que el comparativo
permitió contrastar los hallazgos reportados por diferentes gobiernos
municipales y organismos públicos.
Por otra parte, considerando los aportes de Rivenbark y
Vignieri (2025), se utilizaron como técnicas la revisión bibliográfica, el
análisis documental y la sistematización de información secundaria. La
recopilación se apoyó en artículos científicos, repositorios académicos e
informes oficiales de la Organización para la Cooperación y el Desarrollo Económicos,
el Instituto Nacional de Estadística y Censos y el Banco de Desarrollo del
Ecuador. Se elaboró una matriz de extracción que incorporó autores, año, ámbito
territorial, indicadores de planificación, ejecución presupuestaria,
cumplimiento de metas y resultados institucionales. No se aplicaron encuestas
ni entrevistas, debido a que el estudio se fundamentó exclusivamente en fuentes
documentales.
En cuanto a la población, se delimitó un universo documental
inicial de 23 fuentes, conformado por 20 artículos científicos y 3 informes
institucionales previamente identificados durante la fundamentación del
artículo. Se estableció una muestra no probabilística intencional de 18
documentos, integrada por 15 artículos científicos y 3 informes oficiales,
seleccionados por su pertinencia temática, actualidad, disponibilidad y
relación con las variables investigadas. Se priorizaron documentos publicados
entre 2022 y 2026 que proporcionaron información sobre planificación municipal,
asignación de recursos, ejecución presupuestaria, seguimiento de metas y
desempeño institucional.
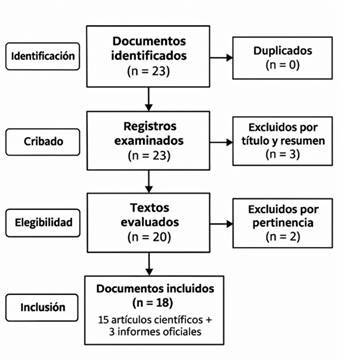
Posteriormente, conforme a las orientaciones de Page et al.
(2021), se utilizó la metodología PRISMA 2020 como referencia para organizar
las etapas de identificación, cribado, elegibilidad e inclusión documental. A
partir de los 23 registros bibliográficos iniciales, se planteó la exclusión de
3 documentos mediante la revisión de títulos y resúmenes, y de otros 2 por su
menor pertinencia temática, quedando 18 fuentes para el análisis. Este proceso
se representa en la Figura 1, que sintetiza la selección documental utilizada
como base metodológica.
Figura 1
Diagrama de flujo PRISMA
2020 para la revisión documental
Nota. Elaboración propia, adaptada de Page et al.
(2021).
En concordancia con Guyadeen et al. (2023), la información
seleccionada se organizó en dos dimensiones: planificación operativa y
resultados de gestión municipal. Se contrastaron indicadores de programación,
ejecución financiera, cumplimiento de actividades y resultados institucionales,
lo que permitió establecer coincidencias, diferencias y posibles factores
explicativos de las brechas identificadas, sin atribuir relaciones causales que
no pudieran demostrarse mediante las fuentes examinadas.
RESULTADOS Y
ANÁLISIS
El análisis documental permitió identificar las principales
brechas existentes entre la planificación operativa, la asignación
presupuestaria, la ejecución de proyectos y los resultados de gestión de los
gobiernos municipales. Como se ha mencionado, los hallazgos se organizaron mediante
la comparación de 15 investigaciones científicas y 3 informes institucionales
publicados entre 2022 y 2026. Se consideraron indicadores cuantitativos de
inversión, ejecución financiera y prestación de servicios, así como evidencias
cualitativas sobre capacidades institucionales, seguimiento y evaluación de
metas.
Según el Instituto Nacional de Estadística y Censos (2025),
los registros nacionales sobre gestión de agua potable y saneamiento
evidenciaron diferencias en la infraestructura disponible para la prestación de
servicios municipales. En 2024, de los 221 gobiernos autónomos descentralizados
municipales del Ecuador, 111 contaban con sistemas diferenciados de recolección
de aguas residuales y pluviales, 104 mantenían sistemas combinados y 6 carecían
de sistemas de recolección de aguas servidas. Estas condiciones permitieron
identificar desigualdades en la dotación de infraestructura, aunque no demostraron
por sí solos incumplimientos de los planes operativos institucionales. Los
resultados se presentan en la Tabla 1.
Tabla 1
Evolución de los sistemas de
recolección de aguas residuales de los gobiernos municipales ecuatorianos,
2021–2024
|
Año
|
Recolección diferenciada (%)
|
Recolección combinada (%)
|
Sin alcantarillado (%)
|
|
2021
|
48,9
|
47,9
|
3,2
|
|
2022
|
46,2
|
51,1
|
2,7
|
|
2023
|
48,4
|
48,9
|
2,7
|
|
2024
|
50,2
|
47,1
|
2,7
|
Nota. Elaboración
propia con datos del INEC (2025), Registro de Gestión de Agua Potable y
Alcantarillado 2021–2024.
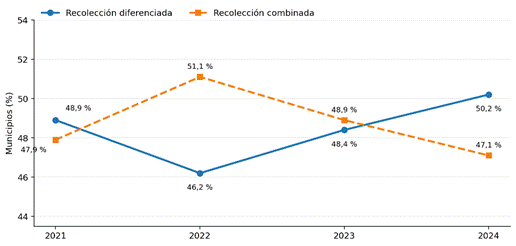
A partir de la Tabla 1, se observó que la proporción de
municipios con recolección diferenciada aumentó de 46,2% en 2022 a 50,2% en
2024, equivalente a un incremento de 4 puntos porcentuales. Paralelamente, la
proporción de municipios con sistemas combinados disminuyó del 51,1% al 47,1%.
Sin embargo, el porcentaje de municipios sin alcantarillado se mantuvo en 2,7%,
lo que evidenció la persistencia de territorios sin esta infraestructura. Esta
evolución se representó en la Figura 2, con el propósito de visualizar las
diferencias temporales en los indicadores de saneamiento municipal.
Figura 2
Evolución de las modalidades
de recolección de aguas residuales en los gobiernos municipales del Ecuador,
2021–2024
Nota. Elaboración propia a partir del INEC (2025).
Conforme a la Figura 2, se identificó una recuperación
gradual de los sistemas diferenciados desde 2022, no obstante, el INEC (2025)
también reportó que, de los 215 municipios que recolectaban aguas residuales en
2024, solamente 160 disponían de una o más plantas de tratamiento, equivalentes
al 74,4%, mientras que 55 municipios, correspondientes al 25,6%, no realizaban
tratamiento. Estos resultados evidenciaron la necesidad de evaluar no solamente
la existencia de infraestructura, sino también su capacidad de funcionamiento,
la cobertura de los servicios y la correspondencia entre las inversiones
programadas y los resultados obtenidos.
Por otra parte, la Organización para la Cooperación y el
Desarrollo Económicos (2024) estableció que los gobiernos subnacionales
concentraron el 57,7% de la inversión pública de los países miembros en 2022.
Este dato permitió reconocer la importancia de la gestión territorial en la
ejecución de inversiones públicas, aunque no constituyó una medida directa del
cumplimiento de los planes operativos municipales. En Ecuador, el Banco de
Desarrollo del Ecuador (2025) informó que durante 2024 gestionó desembolsos
para 170 de los 221 gobiernos municipales, equivalentes al 76,9% del total
nacional. La distribución sectorial de dichos recursos se presenta en la Tabla
2.
Tabla 2
Distribución sectorial de los
desembolsos gestionados para gobiernos municipales ecuatorianos durante 2024
|
Sector de inversión
|
Millones de USD
|
Participación (%)
|
|
Saneamiento ambiental
|
92,5
|
42,9
|
|
Vialidad
|
82,3
|
38,2
|
|
Equipamiento urbano
|
23,1
|
10,7
|
|
Desarrollo múltiple
|
9,0
|
4,2
|
|
Otros sectores
|
8,6
|
4,0
|
|
Total
|
215,5
|
100,0
|
Nota. Elaboración propia a partir del BDE (2025).
De acuerdo con la Tabla 2, los desembolsos municipales se
concentraron principalmente en saneamiento ambiental y vialidad, sectores que
reunieron conjuntamente 174,8 millones de dólares, equivalentes al 81,1% del
monto sectorial identificado. Esta distribución evidenció la prioridad
financiera otorgada a obras de infraestructura básica. Sin embargo, la
información disponible no permitió determinar qué proporción de las obras
originalmente programadas en los planes operativos fue concluida, puesto que
los desembolsos reflejaron transferencia de recursos y no necesariamente
resultados físicos definitivos. Para representar las diferencias entre los
montos destinados a cada sector se elaboró la Figura 3.
Figura 3
Distribución de los
desembolsos por sectores de inversión municipal en Ecuador, 2024
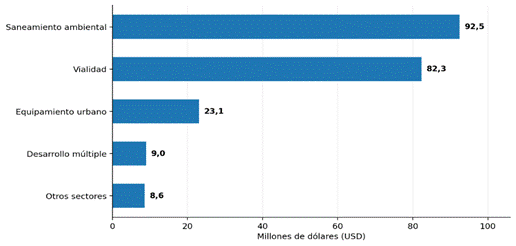
Nota. Elaboración propia con datos del BDE (2025).
Valores expresados en millones de dólares.
Según la Figura 3, el financiamiento destinado a saneamiento
ambiental superó en 10,2 millones de dólares al correspondiente a vialidad y
representó aproximadamente cuatro veces el asignado a equipamiento urbano. De
igual manera, la cobertura de desembolsos dejó a 51 gobiernos municipales fuera
de las operaciones reportadas para 2024. Esta diferencia no significó que tales
municipios carecieran de inversión pública, sino que no constaron como
beneficiarios de los desembolsos del BDE durante el período examinado. En
consecuencia, la evaluación de las brechas de gestión requirió distinguir entre
financiamiento disponible, ejecución presupuestaria y cumplimiento físico de
los proyectos.
El análisis de los estudios seleccionados permitió
identificar diferencias en la calidad de los instrumentos de planificación, la
articulación presupuestaria, el seguimiento de metas y la utilización de
indicadores. Guyadeen et al. (2023) evaluaron 66 planes estratégicos
municipales canadienses y encontraron debilidades en sus componentes de
implementación y evaluación. En contraste, Bello y Avellaneda (2023), mediante
información de 137 municipios colombianos, identificaron vínculos entre el
cumplimiento de objetivos, la experiencia administrativa y el respaldo
político. Estos resultados señalaron que las brechas no dependieron
exclusivamente de la disponibilidad de recursos, sino también de las
capacidades institucionales y de los mecanismos utilizados para ejecutar las
decisiones planificadas.
En este contexto, la Tabla 3 sintetiza los hallazgos de los
15 estudios científicos considerados, diferenciando los trabajos con evidencia
cuantitativa de aquellos que proporcionaron resultados cualitativos o
revisiones documentales.
Tabla 3
Síntesis comparativa de los
estudios científicos sobre planificación y resultados de gestión
|
Autor y año
|
Alcance del estudio
|
Hallazgo principal
|
|
Guyadeen et al. (2023)
|
66 planes municipales, Canadá
|
Deficiencias en implementación, seguimiento y evaluación
|
|
Karğın Çakar y Esen (2023)
|
Gobiernos locales, Turquía
|
Importancia de integrar planificación estratégica y desempeño
|
|
Lee (2024)
|
Políticas de sostenibilidad de gobiernos locales
|
Influencia de las capacidades y recursos organizacionales en la
implementación
|
|
George et al. (2025)
|
327 municipios, norte de Europa
|
Asociación entre participación, utilidad percibida y compromiso con los
planes
|
|
Schoeman y Chakwizira (2023)
|
Gestión local, Sudáfrica
|
Necesidad de herramientas para priorizar proyectos y evaluar servicios
|
|
Rivas Medina (2026)
|
Revisión de 35 investigaciones
|
Relevancia de la calidad institucional y la transparencia
presupuestaria
|
|
Ortega Huilcapi y Mendoza Intriago (2026)
|
Revisión de 34 estudios, Ecuador
|
Importancia de vincular presupuesto y planificación territorial
|
|
Saltos Ganchozo y Morejón Santistevan (2026)
|
24 proyectos, GAD parroquial Puerto Cayo
|
9 proyectos sin justificación del presupuesto asignado
|
|
Bello-Gomez y Avellaneda (2023)
|
137 municipios, Colombia
|
Relación entre experiencia directiva, contexto político y cumplimiento
|
|
Agudelo et al. (2025)
|
Gobiernos locales latinoamericanos
|
Limitaciones de la medición cuando no se utiliza para mejorar la
gestión
|
|
Pudjono et al. (2025)
|
Revisión de 122 investigaciones
|
Necesidad de integrar eficiencia, resultados y rendición de cuentas
|
|
Rivenbark y Vignieri (2025)
|
3 municipios, Estados Unidos
|
Avances parciales y limitaciones en evaluación de resultados
|
|
Haraldsson (2025)
|
289 municipios, Suecia
|
Incorporación limitada de metas financieras y no financieras
|
|
Salguero-González y Pico-Macías (2025)
|
GAD provincial de Manabí
|
Disminución de indicadores de ejecución presupuestaria
|
|
Marcillo Parrales y Mosquera Miranda (2026)
|
30 administraciones municipales
|
Asociación positiva entre planificación y valor público
|
Nota. Elaboración propia con base en los 15 estudios
científicos seleccionados. Los estudios parroquiales y provinciales se
utilizaron como evidencia complementaria, sin considerarlos equivalentes a los
municipios.
De los resultados presentados en la Tabla 3, se
identificaron tres dimensiones recurrentes de análisis. La primera correspondió
a la calidad de la planificación y su implementación, abordada por Guyadeen et
al. (2023), Karğın y Esen (2023), Lee (2024) y George et al. (2025). La segunda
se relacionó con la integración presupuestaria y las capacidades
institucionales, examinada por Rivas (2026), Ortega y Mendoza (2026) y Saltos
Ganchozo y Morejón Santistevan (2026). La tercera comprendió la evaluación de
resultados y la utilización de indicadores, desarrollada por Agudelo et al.
(2025), Pudjono et al. (2025), Rivenbark y Vignieri (2025) y Haraldsson (2025).
Esta clasificación fue elaborada para organizar la evidencia y no representó
una medición estadística de la frecuencia de las brechas.
En relación con los casos ecuatorianos, Salguero y Pico
(2025) identificaron que la ejecución de bienes y servicios para inversión del
GAD Provincial de Manabí disminuyó del 76% al 69% entre 2021 y 2022,
equivalente a una reducción de 7 puntos porcentuales. Así mismo, la ejecución
total de ingresos descendió del 84% al 69%, mientras que los gastos de personal
aumentaron un 9%. Los resultados reflejaron diferencias entre la disponibilidad
presupuestaria, la capacidad de ejecución y el desempeño financiero de esa
institución.
Por su parte, Saltos y Morejón (2026) identificaron que, de
24 proyectos estratégicos programados durante 2024 en el GAD Parroquial Puerto
Cayo, 9 no presentaron justificación del presupuesto asignado, equivalentes al
37,5% del conjunto examinado. Este resultado constituyó evidencia de
debilidades en la documentación presupuestaria y en la articulación de
proyectos con recursos financieros, aunque correspondió a un gobierno
parroquial y no a un municipio. La Tabla 4 presenta conjuntamente estos
indicadores y las mediciones de desempeño municipal identificadas en otros
estudios.
revistas.unesum.edu.ec
Tabla 4
Indicadores cuantitativos
seleccionados sobre planificación, presupuestos y resultados institucionales
|
Indicador
|
Resultado reportado
|
Diferencia o interpretación
|
|
Ejecución de bienes y servicios para inversión, Manabí
|
76% en 2021 y 69% en 2022
|
−7 puntos porcentuales
|
|
Ejecución total de ingresos, Manabí
|
84% en 2021 y 69% en 2022
|
−15 puntos porcentuales
|
|
Proyectos sin justificación presupuestaria, Puerto Cayo
|
9 de 24
|
37,5%
|
|
Municipios suecos con metas financieras de grupo
|
26% de 289 municipios
|
Presencia limitada de metas financieras
|
|
Municipios suecos con metas no financieras de grupo
|
13% de 289 municipios
|
Menor presencia de metas no financieras
|
|
Correlación planificación–valor público
|
Rho de Spearman = 0,742
|
Asociación positiva en 30 municipios
|
Nota. Elaboración propia a partir de Salguero y Pico
(2025), Saltos y Morejón (2026), Haraldsson (2025) y Marcillo y Mosquera (2026).
Los datos de la Tabla 4 evidenciaron que las diferencias
entre planificación y gestión aparecieron tanto en la ejecución financiera como
en la formulación y evaluación de metas. Haraldsson (2025) encontró que, en los
presupuestos de 2021 de 289 municipios suecos, solamente el 26% incorporaba
metas financieras a nivel de grupo municipal y el 13% metas no financieras.
Este resultado mostró limitaciones en la incorporación de instrumentos
integrales de medición, sin que los dos porcentajes pudieran sumarse, dado que
las categorías no eran necesariamente excluyentes.
De manera complementaria, Marcillo y Mosquera (2026)
analizaron 30 administraciones municipales durante el período 2022–2025,
mediante 120 observaciones municipio-año. Identificaron una puntuación media de
72,84 para la gestión de planificación y de 69,17 para el valor público.
Además, reportaron una correlación de Spearman de 0,742, con significancia
inferior a 0,001, lo que evidenció una asociación positiva estadísticamente
significativa entre ambas dimensiones.
Para examinar la evolución de dichos indicadores, se
compararon los valores iniciales y finales publicados por los autores. La
planificación pasó de 68,2 puntos en 2022 a 77,4 en 2025, mientras que el valor
público aumentó de 63,7 a 74,8 puntos. Estos cambios se presentan en la Figura 4,
que permitió visualizar las diferencias entre las dos dimensiones durante el
período estudiado.
Figura 4
Comparación de los
indicadores de planificación y valor público en administraciones municipales,
2022 y 2025
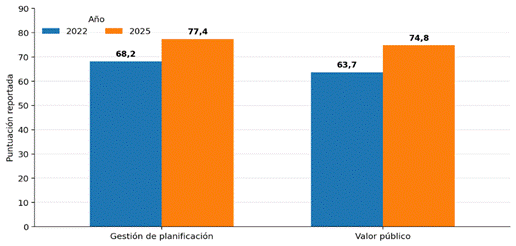
Nota. Elaboración propia con datos de Marcillo y
Mosquera (2026). Se muestran únicamente los valores publicados para 2022 y
2025.
Como se observa en la Figura 4, la puntuación de gestión de
la planificación aumentó 9,2 puntos, mientras que el valor público presentó un
incremento de 11,1 puntos. Así mismo, las diferencias entre las dos
puntuaciones fueron de 4,5 puntos en 2022 y 2,6 puntos en 2025. Esta reducción
sugirió una mayor proximidad entre las mediciones de planificación y resultados
ciudadanos en el grupo estudiado. No obstante, el comportamiento conjunto de
los indicadores no demostró que la planificación constituyera por sí sola la
causa del incremento del valor público.
En concordancia, George et al. (2025) encontraron, mediante
el análisis de 327 municipios del norte de Europa, que los procesos formales y
participativos de planificación se relacionaron con la utilidad percibida de
los instrumentos estratégicos y el compromiso de los funcionarios. Así mismo,
Rivenbark y Vignieri (2025), al estudiar tres municipios estadounidenses,
identificaron avances en la utilización de indicadores orientados a resultados,
aunque persistieron mecanismos poco sistemáticos de comparación y seguimiento.
Estas evidencias permitieron reconocer que la calidad de la planificación
dependió no solamente de su elaboración formal, sino también de la
participación administrativa y de la capacidad de utilizar los indicadores para
orientar decisiones.
La integración de las evidencias documentales permitió
establecer una clasificación analítica de las brechas observadas. Los hallazgos
de Rivas (2026), Ortega y Mendoza (2026), Pudjono et al. (2025) y Schoeman y
Chakwizira (2023) coincidieron en destacar la importancia de la articulación
financiera, las capacidades administrativas, la evaluación del desempeño y la
priorización de proyectos. A partir de estas dimensiones se elaboró la Tabla 5,
que sintetiza las principales manifestaciones identificadas y los indicadores
que podrían utilizarse para su seguimiento.
Tabla 5
Matriz de síntesis de las
brechas entre planificación operativa y resultados de gestión municipal
|
Brecha identificada
|
Manifestación documentada
|
Indicador pertinente para evaluar
|
|
Planificación–presupuesto
|
Proyectos con documentación presupuestaria insuficiente
|
Proyectos con financiamiento debidamente sustentado
|
|
Programación–ejecución
|
Diferencias entre recursos previstos y ejecutados
|
Tasa de ejecución presupuestaria
|
|
Planificación–implementación
|
Debilidades en seguimiento y evaluación de planes
|
Metas operativas cumplidas
|
|
Ejecución–resultados
|
Insuficiente vinculación entre gastos y efectos en servicios
|
Proyectos terminados y resultados alcanzados
|
|
Medición–mejora
|
Uso limitado de indicadores para orientar decisiones
|
Acciones correctivas derivadas de evaluaciones
|
|
Planificación–participación
|
Diferencias en el compromiso de los actores institucionales
|
Participación en formulación y seguimiento de planes
|
Nota. Elaboración propia a partir de la síntesis
cualitativa de los estudios revisados. Los indicadores son criterios propuestos
para evaluación, no mediciones obtenidas directamente de todos los municipios.
De acuerdo con la Tabla 5, se reconocieron seis tipos de
brechas susceptibles de análisis en los gobiernos municipales. La articulación
entre planificación y presupuesto constituyó una dimensión fundamental, puesto
que las acciones programadas requirieron financiamiento técnicamente
sustentado. De igual manera, las diferencias entre programación y ejecución
mostraron la necesidad de realizar evaluaciones periódicas que permitieran
identificar desviaciones y adoptar medidas correctivas. Por otra parte, la
brecha entre ejecución y resultados evidenció que los recursos utilizados y las
actividades realizadas debieron relacionarse con productos concretos, cobertura
y calidad de servicios, evitando que la medición de la gestión se limitara
exclusivamente al gasto institucional.
DISCUSIÓN
Según Guyadeen et al. (2023) determinaron, mediante la
evaluación de 66 planes estratégicos municipales de Canadá, que las principales
debilidades de la planificación institucional se relacionaron con la
insuficiencia de mecanismos de implementación, seguimiento y evaluación. Estos
resultados coincidieron con los hallazgos de la presente revisión documental,
donde se identificaron diferencias entre la formulación de planes operativos,
la asignación de recursos y la medición de resultados institucionales. Por su
parte, Saltos y Morejón (2026) evidenciaron que diversos proyectos incorporados
en el Plan Operativo Anual del GAD Parroquial Puerto Cayo carecieron de
respaldo presupuestario suficiente, lo que dificultó su ejecución.
Así mismo, Salguero y Pico (2025) identificaron dificultades
en la ejecución presupuestaria del Gobierno Autónomo Descentralizado Provincial
de Manabí, evidenciadas en la disminución de indicadores de inversión y en las
diferencias entre los recursos presupuestados y ejecutados. Este antecedente
guardó relación con los hallazgos sobre articulación presupuestaria, aunque
correspondió al ámbito provincial y no municipal. En concordancia, Ortega y
Mendoza (2026) destacaron que la integración entre programación presupuestaria
y planificación territorial constituye un componente necesario para el cumplimiento
de los Planes de Desarrollo y Ordenamiento Territorial. De esta manera, la
evidencia examinada permitió interpretar que una brecha importante en la
gestión pública surgió cuando los proyectos incluidos en los instrumentos de
planificación no estuvieron acompañados de asignaciones financieras
suficientes, cronogramas viables e indicadores de seguimiento. Sin embargo,
también se reconoció que una ejecución presupuestaria elevada no garantizó
automáticamente el cumplimiento de los objetivos institucionales.
Por otra parte, el Instituto Nacional de Estadística y
Censos (2025) informó que, durante 2024, 111 de los 221 gobiernos municipales
ecuatorianos contaban con sistemas diferenciados de recolección de aguas
residuales y pluviales, mientras que 6 municipios no disponían de sistemas de
recolección de aguas servidas. Estas cifras permitieron identificar
desigualdades en las condiciones de infraestructura y en la prestación de
servicios públicos. Desde otra perspectiva, Schoeman y Chakwizira (2023) señalaron
que la gestión municipal requiere instrumentos de evaluación capaces de
relacionar los objetivos institucionales con los resultados de los servicios
prestados. La comparación permitió reconocer que la disponibilidad de
infraestructura representó un indicador relevante de gestión, aunque no
constituyó evidencia suficiente para determinar incumplimientos de
planificación sin examinar previamente las metas, los presupuestos y los
proyectos establecidos por cada municipio.
De igual manera, el Banco de Desarrollo del Ecuador (2025)
reportó desembolsos destinados a 170 gobiernos municipales durante 2024, con
una concentración importante en saneamiento ambiental y vialidad. Estos
resultados evidenciaron la relevancia del financiamiento para el desarrollo de
infraestructura pública, pero no permitieron establecer de manera directa el grado
de cumplimiento de los proyectos financiados. En contraste, Rivas (2026)
identificó que la eficiencia presupuestaria de los gobiernos locales dependió
de factores institucionales, administrativos y de transparencia, además de la
disponibilidad de recursos. Por consiguiente, la revisión permitió interpretar
que la gestión financiera debió analizarse mediante indicadores
complementarios, como la ejecución física de obras, el cumplimiento de plazos,
la calidad del gasto y la generación de beneficios para la población, evitando
equiparar automáticamente los recursos desembolsados con los resultados de
gestión alcanzados.
En cuanto a la evaluación del desempeño, Haraldsson (2025)
identificó que solamente el 26% de los 289 municipios suecos examinados
incorporaba metas financieras a nivel de grupo municipal y el 13% incluía metas
no financieras en sus presupuestos. Este resultado coincidió con la importancia
atribuida en la presente investigación a las brechas entre medición
institucional y resultados de gestión. A su vez, Rivenbark y Vignieri (2025),
mediante el análisis de tres municipalidades estadounidenses, encontraron
avances en la incorporación de indicadores orientados a resultados, aunque
persistieron limitaciones en la comparación sistemática del desempeño y en la
utilización de información para mejorar las decisiones administrativas. Estos
aportes permitieron establecer que la existencia de instrumentos de evaluación
no aseguró una gestión efectiva cuando la información obtenida no se utilizó
para identificar desviaciones, establecer responsabilidades y adoptar acciones
correctivas.
Desde la perspectiva de las capacidades institucionales,
Bello y Avellaneda (2023) identificaron, a partir del estudio de 137 municipios
colombianos, que la experiencia administrativa de los directivos, las
características de los responsables de planificación y el contexto político
estuvieron relacionados con el cumplimiento de objetivos estratégicos. De forma
complementaria, George et al. (2025) encontraron que la planificación formal y
participativa se vinculó con la utilidad percibida de los planes y el
compromiso institucional en municipios del norte de Europa. Estos resultados
contribuyeron a interpretar que las brechas identificadas no respondieron
exclusivamente a problemas presupuestarios, sino también a factores
relacionados con las competencias del personal, la coordinación entre unidades
administrativas y la participación de los actores involucrados.
En relación con la generación de valor público, Marcillo y
Mosquera (2026) identificaron una correlación positiva de Spearman de 0,742
entre la gestión de la planificación y el valor público en 30 administraciones
municipales, durante el período 2022–2025. Registraron incrementos de 68,2 a
77,4 puntos en planificación y de 63,7 a 74,8 puntos en valor público. Estos
resultados respaldaron la existencia de una asociación entre ambas dimensiones
y fueron compatibles con la interpretación obtenida en la presente revisión
sobre la importancia de vincular la planificación institucional con los
beneficios ciudadanos. Por otra parte, Pudjono et al. (2025) destacaron la
necesidad de integrar indicadores financieros, operativos y de calidad de los
servicios dentro de los sistemas de gestión del desempeño. La comparación
permitió establecer que el cumplimiento presupuestario constituyó solamente una
dimensión de la gestión municipal, mientras que los resultados institucionales
requirieron considerar efectos más amplios sobre la eficiencia administrativa y
la atención de necesidades colectivas.
Así mismo, Agudelo et al. (2025) advirtieron que los
sistemas de medición del desempeño de los gobiernos locales latinoamericanos presentaron
limitaciones cuando se orientaron principalmente al registro de indicadores,
sin generar transformaciones sustanciales en los procesos institucionales. En
concordancia, Johnsen et al. (2024) destacaron la importancia del diseño de los
sistemas de medición para conectar la formulación estratégica con el uso
efectivo de información de desempeño. Estas perspectivas permitieron
interpretar que una de las brechas más relevantes correspondió a la separación
entre el seguimiento administrativo de las actividades y la evaluación de sus
resultados concretos.
Por su parte, Rosales (2025) identificó que las limitaciones
técnicas, organizacionales y presupuestarias dificultaron la aplicación
efectiva de los planes estratégicos municipales. De manera similar, Lee (2024)
destacó la influencia de las capacidades organizacionales sobre la
implementación de estrategias en gobiernos locales. A partir de estos
antecedentes, los resultados de la presente revisión permitieron reconocer seis
dimensiones de brechas: planificación y presupuesto, programación y ejecución,
planificación e implementación, ejecución y resultados, medición y mejora, y
planificación y participación. No obstante, debido al carácter documental de la
investigación y a la diversidad de territorios, períodos e indicadores
examinados, no fue posible establecer una magnitud única de estas brechas ni
demostrar relaciones causales entre las variables.
CONCLUSIONES
Las brechas entre la planificación operativa y los
resultados de gestión en los gobiernos municipales estuvieron relacionadas
principalmente con la insuficiente articulación entre los objetivos
institucionales, la programación presupuestaria y los mecanismos de seguimiento
y evaluación. La revisión documental evidenció que la formulación de planes
operativos no garantizó el cumplimiento de las metas establecidas, debido a
limitaciones administrativas, técnicas y financieras que dificultaron la
ejecución de proyectos y la obtención de resultados verificables para la
ciudadanía.
Las diferencias entre la asignación de recursos y los
resultados institucionales constituyeron una de las principales dificultades de
la gestión pública local. En Ecuador, durante 2024, los desembolsos municipales
destinados a saneamiento ambiental y vialidad alcanzaron 174,8 millones de
dólares, mientras que los indicadores de infraestructura evidenciaron
desigualdades en la prestación de servicios básicos. Estos resultados
permitieron establecer que la disponibilidad de financiamiento no constituyó,
por sí sola, una garantía de eficiencia administrativa, puesto que fue
necesario considerar la ejecución física de proyectos, el cumplimiento de
plazos y los beneficios generados para la población.
El fortalecimiento de la planificación operativa estuvo
asociado con mejores condiciones para alcanzar resultados institucionales y
generar valor público. La evidencia revisada identificó una correlación
positiva de 0,742 entre la gestión de la planificación y el valor público, lo
que respaldó la importancia de integrar indicadores financieros y no
financieros en la evaluación municipal. En consecuencia, se concluyó que la
reducción de las brechas requirió fortalecer las capacidades técnicas del
personal, mejorar la coordinación institucional y establecer mecanismos
permanentes de seguimiento que permitieran vincular las metas programadas con
los resultados efectivamente alcanzados, sin asumir que la asociación
identificada demostrara causalidad.
RECOMENDACIONES
Se recomienda a los gobiernos autónomos descentralizados
municipales fortalecer la articulación entre la planificación operativa, la
programación presupuestaria y los objetivos institucionales, mediante la
formulación de metas específicas, indicadores verificables y cronogramas de
ejecución ajustados a la disponibilidad de recursos financieros. Asimismo, se
sugiere implementar mecanismos de coordinación entre las unidades de
planificación, financiera y administrativa, con el propósito de reducir las
diferencias entre las actividades programadas y ejecutadas, optimizar la
asignación presupuestaria y garantizar que los proyectos respondan a las
necesidades prioritarias de la población.
Se recomienda implementar sistemas integrales de
seguimiento, evaluación y control de los resultados de gestión municipal,
mediante indicadores financieros y no financieros que permitan medir
periódicamente el cumplimiento de metas, la ejecución física de proyectos, la
calidad de los servicios públicos y la generación de valor público. Además, se
propone fortalecer las capacidades técnicas de los servidores municipales
mediante programas de capacitación en planificación, gestión por resultados y
evaluación del desempeño, promoviendo la transparencia, la rendición de cuentas
y la adopción oportuna de medidas correctivas para mejorar la eficiencia
institucional.
REFERENCIAS BIBLIOGRÁFICAS
Agudelo, L. F., Pinzón-Villa, M., & Gil Franco, D.
(2025). Medirlo todo para que todo siga igual. El alcance de los esquemas de
medición del desempeño de los gobiernos locales en América Latina. Analecta
Política, 14(27), 1–35. https://doi.org/10.18566/apolit.v14n27.a07
Banco de Desarrollo del Ecuador. (2025). Memoria
anual 2024. https://bde.fin.ec/wp-content/uploads/2025/06/memoria_anual_2024-1.pdf
Bello-Gomez, R. A., & Avellaneda, C. N. (2023). Goal achievement in municipal strategic
planning: The role of executives' background and political context. Public
Administration Review, 83(5), 1088–1107. https://doi.org/10.1111/puar.13630
Espinoza-Angulo, L. (2023). Análisis de factores que influyen en la ejecución
presupuestal de las municipalidades en Perú para el año 2022: Un estudio
multidimensional. Gestionar: Revista de Empresa y Gobierno, 3(4), 7–26. https://doi.org/10.35622/j.rg.2023.04.001
George, B., Jacobsen, D. I., Johanson,
J.-E., Johnsen, Å., & Pekkola, E. (2025). User acceptance of strategic
planning: Evidence from Northern European municipalities. Public
Administration Review, 85(3), 752–767. https://doi.org/10.1111/puar.13874
Guyadeen, D., Henstra, D., Kaup, S., &
Wright, G. (2023). Evaluating the quality of municipal strategic plans. Evaluation
and Program Planning, 96, 102186. https://doi.org/10.1016/j.evalprogplan.2022.102186
Haraldsson, M. (2025). Financial and
non-financial performance measurement at the municipal group level: Evidence
from municipal budgets in Sweden. Journal of Public Budgeting, Accounting
& Financial Management, 37(6), 28–48. https://doi.org/10.1108/JPBAFM-06-2024-0092
Instituto Nacional de Estadística y Censos. (2025). Boletín
técnico: Estadística de información ambiental económica en gobiernos autónomos
descentralizados municipales. Gestión de agua potable y saneamiento 2024. https://www.ecuadorencifras.gob.ec/documentos/web-inec/Encuestas_Ambientales/Municipios/2024/apa/Boletin_Tecnico_APA_2024.pdf
Johnsen, Å., Solholm, K., & Tufte, P.
A. (2024). Performance measurement system design as link between strategy
formulation and performance information use in public sector organizations. Public
Performance & Management Review, 47(4), 813–848. https://doi.org/10.1080/15309576.2024.2360158
Karğın Çakar, Ö., & Esen, A. (2023).
Impact of strategic planning practices on institutional performance in local
governments. Business & Management Studies: An International Journal, 11(3),
1010–1025. https://doi.org/10.15295/bmij.v11i3.2282
Lee, H. (2024). Strategic types,
implementation, and capabilities: Sustainability policies of local governments.
Public Administration, 102(1), 264–284. https://doi.org/10.1111/padm.12917
Marcillo Parrales, D. V., & Mosquera Miranda, C.
J. (2026). Gestión de la planificación y valor público en administraciones
municipales. Saber
Estratégico Internacional, 4(3), 1104–1116. https://doi.org/10.70577/s.e.v4i3.107
Organisation for Economic Co-operation and
Development. (2024). Subnational governments structure and finance: 2024
edition. https://www.oecd.org/content/dam/oecd/en/topics/policy-issues/subnational-finance-and-investment/subnational-governments-infrastructure-finance-2024.pdf
Ortega Huilcapi, L. K., & Mendoza Intriago, A. S.
(2026). Incidencia de la programación presupuestaria en el cumplimiento de los
Planes de Desarrollo y Ordenamiento Territorial (PDOT) en los GAD del Ecuador. Ecuacientífica,
4(8), 128–142. https://doi.org/10.56519/1v60j639
Page, M. J., McKenzie, J. E., Bossuyt, P. M., Boutron,
I., Hoffmann, T. C., Mulrow, C. D., Shamseer, L., Tetzlaff, J. M., Akl, E. A.,
Brennan, S. E., Chou, R., Glanville, J., Grimshaw, J. M., Hróbjartsson, A.,
Lalu, M. M., Li, T., Loder, E. W., Mayo-Wilson, E., McDonald, S., ... Moher, D. (2021). The PRISMA 2020
statement: An updated guideline for reporting systematic reviews. BMJ, 372,
Article n71. https://doi.org/10.1136/bmj.n71
Pudjono, A. N. S., Wibisono, D., & Fatima,
I. (2025). Advancing local governance: A systematic review of performance
management systems. Cogent Business & Management, 12(1), Article
2442545. https://doi.org/10.1080/23311975.2024.2442545
Redín Moyano, R. M., & Bacilio
Bejeguen, J. (2026). Calidad de
planificación estratégica y capacidad de implementación: Estudio de caso,
gobierno autónomo descentralizado 2025. Revista Ñeque, 9(24), 1–17. https://doi.org/10.33996/revistaneque.v9i24.223
Rivas Medina, S. (2025). Eficiencia presupuestal en la
planificación estratégica de gobiernos locales: Una revisión sistemática
2020–2025. Revista InveCom, 6(3), 1–10. https://doi.org/10.5281/zenodo.17918208
Rivenbark, W. C., & Vignieri, V. (2025). The shift from performance measurement to
performance management in local government: Do performance measurement systems
support the drivers of performance data use? International Journal of Public
Sector Management, 38(3), 368–385. https://doi.org/10.1108/IJPSM-12-2023-0356
Rosales Bardalez, C. D. (2025). Planes estratégicos en
la gestión municipal: Una revisión de sus dimensiones y limitaciones. PODIUM,
(48), 157–172. https://doi.org/10.31095/podium.2025.48.1373
Salguero-González, G. L., & Pico-Macías, M. E.
(2025). Evaluación de la ejecución presupuestaria del Gobierno Autónomo
Descentralizado de la Provincia de Manabí en los periodos 2021 y 2022. 593
Digital Publisher CEIT, 10(1), 460–476. https://doi.org/10.33386/593dp.2025.1.2854
Saltos Ganchozo, Y. E., & Morejón Santistevan, M.
E. (2026). Integración del plan operativo anual y el presupuesto en la
ejecución de proyectos estratégicos en el GAD parroquial Puerto Cayo. UNESUM-Ciencias.
Revista Científica Multidisciplinaria, 10(1), 71–79. https://doi.org/10.47230/unesum-ciencias.v10.n1.2026.71-79
Santín Castillo, J. M., Orellana Pambe, A. A., &
Chávez Cruz, R. B. (2026). Cumplimiento presupuestario de los gastos de
inversión del Gobierno Autónomo Descentralizado Municipal de Machala (2023–2025).
Revista Enfoques, 10(40), 1–17. https://doi.org/10.33996/revistaenfoques.v10i40.262
Schoeman, I., & Chakwizira, J. (2023). Advancing a performance management tool for
service delivery in local government. Administrative
Sciences, 13(2), Article 31. https://doi.org/10.3390/admsci13020031
Declaración de uso de Inteligencia
Artificial: Se utilizó ChatGPT (OpenAI, GPT-6)
como herramienta de apoyo para mejorar la gramática de la redacción académica.
Los autores asumieron la responsabilidad de verificar los datos, las fuentes y
la coherencia del contenido, así como de corrección cualquier información
inexacta generada por la IA.